
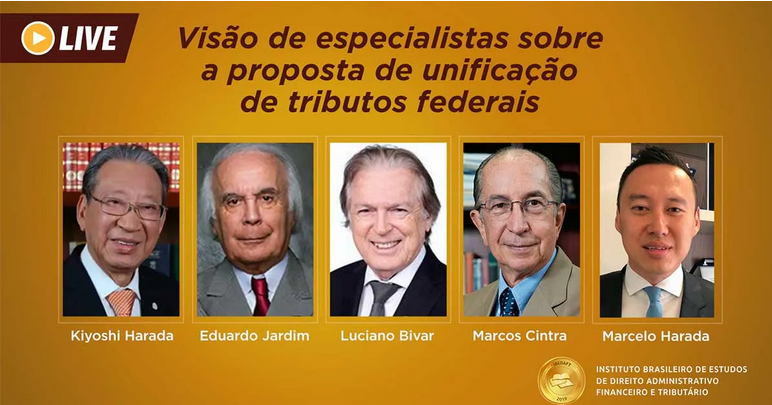
Especialistas debateram proposta de IUF.
Na livre do dia 3-9-2020, realizada pelo IBEDAFT, foi debatido o substitutivo apresentado pelo Deputado Luciano Bivar no bojo da PEC nº 45/19 que implanta na esfera federal o imposto único, conhecido pela sigla IUF.
Clique aqui para assistir ao vídeo:
Nesta live, participaram dos debates o Deputado Luciano Bivar, autor do substitutivo; Marcos Cintra, ex Secretário da Receita Federal do Brasil; Eduardo Jardim, professor dos cursos de graduação e de doutorado da Universidade Mackenzie; e o jurista Kiyoshi Harada, Presidente do IBEDAFT. Atuou com moderador o Marcelo Harada, especialista em Direito Tributário e membro do IBEDAFT.
A proposta de IUF prevê a fusão de todos os tributos federais de natureza arrecadatória (impostos e contribuições sociais), com exceção do imposto de renda para preservar o princípio da pessoalidade e o da graduação segundo a capacidade contributiva de cada um (art. 145, § 1º da CF).
Essa proposta é tão simples que não há muito que discutir. Todo o contencioso administrativo e judicial irá desaparecer. Tudo será arrecadado pela rede bancária e canalizado ao erário. Desafogará os órgãos da administração tributária, inclusive, o CARF, e o Poder Judiciário. Reduzirá o custo Brasil.
A política de incentivos fiscais regionais (art. 151, I da CF) deverá ser substituída pela política de subvenções econômicas que é transparente por constar da LOA. Dessa forma mantém-se a neutralidade do IUF de cunho estritamente arrecadatório.
O certo é que algo deve ser feito em termos de simplificação e de eficiência do sistema tributário federal. O sistema vigente propiciou até hoje um estoque da dívida ativa da ordem de 3,2 trilhões, com perspectivas de crescimento anual de 15%. Se nada for feito, logo a dívida ativa da União estará empatando com o nosso PIB.
Enquanto isso, os nossos legisladores vão exacerbando a carga tributária que recai sobre os contribuintes adimplentes que arcam com o ônus dos contribuintes inadimplentes ou sonegadores. É chegado o momento de examinar as causas da tamanha inadimplência, e adotar medidas legislativas para a sua diminuição, ao invés de prosseguir na política equivocada de ascensão do nível de tributação.
Entre as PEC nº 110/19 e PEC nº 45/19 que atentam contra o princípio federativo, e que em nome da simplificação tornam o sistema tributário caótico, confuso, nebuloso, com introdução de intermináveis conceitos novos que atraem parte dos estudiosos sempre ávidos pela novidade, não há menor dúvida de que a proposta de imposto único federal é a que melhor atende aos interesses da sociedade e do Estado.
Por fim, a proposta de reforma parcial no nível infraconstitucional de unificação do PIS-COFINS, PL 3887/20, mais complica do que resolve. Cria a CBS que não tem previsão na Constituição, sem a formalidade da lei complementar exigida pelo § 4º, do art. 195 da CF. Ao invés de seis ou sete dispositivos que deveria conter ele abriga 131 artigos com extensos parágrafos e incisos, além de 53 remissões às diversas normas de diferentes diplomas legais vigentes. Tudo indica que o significado das palavras não é mais aquele que se extrai dos dicionários. Não vale a pena prosseguir na sua discussão.