
Vídeo: https://youtu.be/hGLoKSUndQc
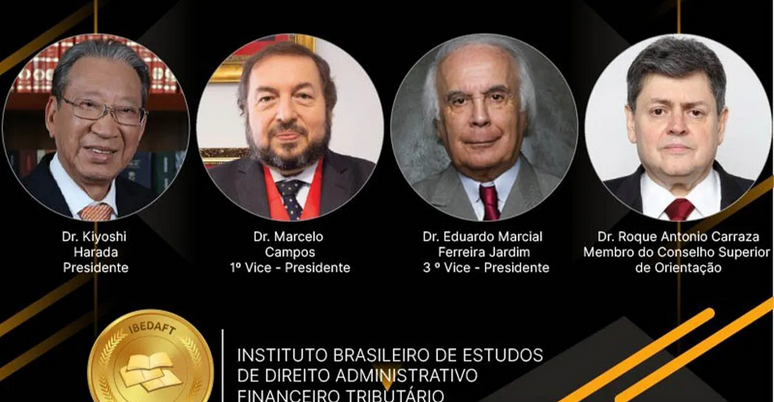
No último dia 18 de junho, os professores Kiyoshi Harada, Marcelo Campos, Eduardo Jardim e Roque Carrazza, todos membros do IBEDAFT, debateram a proposta em gestação do governo federal de fundir as contribuições do PIS-COFINS pelo regime de tributação não cumulativa, adotando-se uma alíquota linear de 12% incidente sobre o faturamento.
A – CONTRIBUIÇÕES SOCIAIS EM VIGOR
Abrindo os debates Kiyoshi Harada traçou o panorama atual das contribuições sociais em vigor prevendo vários regimes:
1 PIS/COFINS cumulativo: Lei 9.718/98
Alíquotas: 0,65% (Pis) e 3% (Cofins)
2 PIS/COFINS não cumulativo: Lei nº 10.833/03 (Cofins) e Lei 10.637/02 (Pis)
Alíquotas: 1,65% (Pis) e 7,6% (Cofins)
3 PIS/COFINS-Importação: Lei 10.865/04
Alíquotas: 1,65% (Pis) e 7,6% (Cofins)
Obs. Alíquotas sofrem reduções e aumentos em função do produto importado. Existe até alíquota zero.
4 Regime especial de tributação – RET
4.1 Ret Incorporação – Lei nº 10.931/04
Alíquota: 4% abrangendo IRPJ, CSLL e PIS/COFINS
4.2 Ret Construção – Lei 12.024/09
Alíquota 1% abrangendo IRPJ, CSLL e PIS/COFINS
5 Regime de substituição tributária (cigarros e veículos novos)
6 Há ainda regime de tributações diferenciadas, como o do setor financeiro, factoring etc.
B – RESUMO DOS DEBATES DO GRUPO DE PARTICIPANTES
Eduardo Jardim preliminarmente posicionou-se contra a tributação do faturamento que segundo ele, apesar de espelhar um signo presuntivo de riqueza, na realidade, existem empresas operando no vermelho e que se encontram no regime de recuperação judicial.
Mas, quanto à fusão das contribuições defendeu o regime de tributação cumulativa pela sua simplicidade, em contraposição à tributação não cumulativa que traz dificuldades operacionais, aumentando dúvidas e incertezas aos contribuintes em geral.
Roque Carrazza manifestou sua preocupação com a fusão de tributos que têm destinações específicas, porém, no que tange ao regime de tributação posicionou-se pela tributação cumulativa que elimina toda a burocracia e incertezas que cercam o regime não cumulativo.
Marcelo Campos defendeu o regime não cumulativo, porém, permitindo-se a dedução de todas as despesas incorridas. Haveria um confronto entre a receita total e a despesa total do mês.
Kiyoshi Harada, também, manifestou-se pela tributação cumulativa, esclarecendo que a boa qualidade ou a má qualidade do tributo não reside no regime de tributação, mas, no menor encargo tributário, considerando não apenas o peso dos tributos, como também, o peso da carga burocrática. Acrescentou que se for mantido o regime não cumulativo deverá haver alíquotas diferenciadas para o setor de serviços, onde a possibilidade de dedução por créditos é ínfima.
C – CONCLUSÃO
Houve a percepção de que o governo federal pretende fazer uma elevação da carga tributária representadas pela fusão do PIS-COFINS, mediante aplicação de alíquota linear de 12%, sob a enganosa bandeira de tributação não cumulativa que soa de forma simpática aos olhos de leigos, por evitar incidências em cascatas, como se isso fosse um mal por si só.
A maioria posicionou-se pela tributação cumulativa mediante calibragem da alíquota de sorte a propiciar o mesmo montante de arrecadação proporcionado pelas contribuições sociais em vigor. Isso eliminaria as dúvidas e incertezas que consomem o tempo precioso dos agentes econômicos e contribuiria para diminuir drasticamente os litígios que tomam conta de nossos tribunais.
O grupo ficou de retomar as discussões com ampliação de debatedores, quando a primeira etapa dessa proposta de reforma tributária do governo for efetivamente enviada ao Congresso Nacional.