
"Sinopse preparada pelo Coordenador da Revista do IBEDAFT- Kiyoshi Harada"
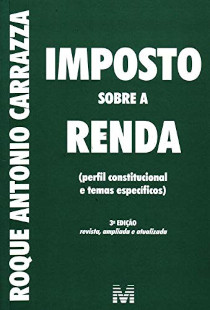 Título: Imposto sobre a renda
Editora: Jus Podivm/Malheiros - 2009
Autor: Roque Antonio Carrazza
Sinopse: Primeira Parte - O Perfil Constitucional do IR
- O IR- Considerações gerais:1. A tributação na Constituição. 2. OIR - Premissas básicas. 3. A pequena liberdade do legislador ordinário federal para definir renda e proventos de qualquer natureza. 4. O IR e os critérios da generalidade, universalidade e progressividade.
- As bases de cálculo e as alíquotas possíveis do IRPF e da pessoa jurídica IRPJ: 1. Observações gerais. 2. A Constituição Federal e a base de cálculo possível do IRPF. 2.1 O IRPF e suas alíquotas possíveis. 3. A Constituição Federal e a base de cálculo possível do IRPJ. 3.1 O IRPJ e suas alíquotas possíveis. 4. Da impossibilidade jurídica de a União fazer incidir o IRPJ sobre o patrimônio das empresas.
- Os princípios da capacidade contributiva e da não –confiscatoriedade e o IR: 1. Delimitação do tema. 2. O alcance dos princípios constitucionais. 3. O princípio da capacidade contributiva. 4. O princípio da não - confiscatoriedade. 5. Repercussões no IR. 6. Conclusão.
- A periodicidade do IR e a intributabilidade da correção monetária:1.Introdução 2. A periodicidade do IR. 3. A intributabilidade, por meio de IR, da correção monetária. 4. Conclusão.
- IR e extrafiscalidade: 1. Colocação do problema. 2. A CF e a extrafiscalidade. 3. O IR e a extrafiscalidade.
- Princípio da anterioridade tributária e IR: 1.Intróito. 2.O princípio da anterioridade tributária Considerações gerais. 3. IR anterioridade.
- Obrigações tributárias acessórias, IR - Questões conexas: 1.Introdução. 2. A hierarquia das normas jurídicas. 2.1 A supremacia da Constituição Federal. 2.2 Os princípios constitucionais. 2.3 O princípio da legalidade tributária. 2.3.1 A lei: fundamento da faculdade regulamentar. 2.3.2 Os regulamentos e os atos infra - regulamentares em matéria tributária. 3. Os deveres instrumentais tributários (obrigações tributárias acessórias). 4. O princípio da proporcionalidade e as obrigações tributárias acessórias. 5. O princípio da eficiência e as obrigações tributárias acessórias. 6. O dever fundamental de pagar tributos, a evasão fiscal, a livre concorrência e as obrigações tributárias acessórias.
Segunda Parte - Temas Específicos.